La présente note de conjoncture dresse un état des lieux actualisé de la filière forêt-bois, depuis la sylviculture jusqu’aux marchés du bois, en passant par les activités de transformation. Elle fait état de résultats contrastés en fonction des essences et des débouchés, et repose sur les dernières données disponibles à la date de rédaction.
LA FILIÈRE FORÊT-BOIS EUROPÉENNE
La filière forêt-bois européenne évolue dans un environnement mondial incertain. Les tensions géopolitiques au Moyen-Orient ont fortement perturbé les marchés de l’énergie et des matières premières, entraînant une hausse des coûts de production et de transport.
À ce stade, il est difficile d’entrevoir les évolutions à venir du conflit en Iran, qui pèse notamment sur les prix de l’énergie et des matières premières. Dans ce contexte, les marchés du bois restent contrastés. La demande en résineux européens demeure soutenue, avec des prix des grumes atteignant des niveaux records, notamment en Europe du Nord et dans la zone DACH. À l’inverse, le marché du chêne présente une évolution plus nuancée : les sciages et les traverses se stabilisent, tandis que le merrain reste confronté à une crise structurelle liée au recul mondial du marché des vins rouges, aggravée par les tensions commerciales internationales. Le hêtre, pour sa part, conserve des débouchés à l’export, mais subit une concurrence accrue qui pèse sur les prix des grumes comme des sciages.
ANALYSE DE LA CONJONCTURE DE LA FILIÈRE FORÊT-BOIS EN FRANCE
Plants forestiers
Les données de la campagne forestière 2024-2025 mettent en évidence une nouvelle contraction du marché français des plants forestiers, avec une baisse des volumes commercialisés de l’ordre de 12 % par rapport à la campagne précédente. Ainsi, environ 53 millions de plants ont été vendus en 2024-2025, contre près de 60 millions en 2023-2024, confirmant un niveau d’activité inférieur à celui observé au cours des campagnes antérieures. Cette baisse s’explique principalement par des conditions climatiques défavorables ayant retardé les exploitations, les travaux préparatoires et les plantations dans certaines régions, mais également par un contexte économique et climatique incertain ainsi que l’instabilité du dispositif France Nation Verte, qui freinent les projets de reboisement.
Approvisionnement en bois en forêt publique
Concernant le bois sur pied, les dynamiques de prix restent fortement contrastées selon les essences. Les résineux poursuivent leur hausse (+ 22 % pour les résineux blancs sur un an), soutenus par un déficit d’offre sur le marché européen lié aux épisodes de scolytes, qui ont entraîné une mobilisation accrue de bois sanitaires, ainsi que par une demande toujours dynamique, certains pays européens, dont l’Allemagne, renforçant leurs approvisionnements en France.
À l’inverse, le chêne connaît une baisse marquée et continue depuis 2023. Dans un contexte de repli de la demande, particulièrement sur le segment des tonnelleries, débouché historiquement structurant, mais en nette contraction aujourd’hui, le chêne a connu une nouvelle baisse de 33 % entre 2025 et 2026. Le prix ONF du bois façonné sur un an, à fin mars 2026, est en hausse pour le frêne (+ 5 %) et les résineux (de 8 à 13 %). Le hêtre est stable et le chêne (- 25 %) revient à son niveau de prix d’il y a 5 ans, avant l’envolée de la reprise post-Covid.
Approvisionnement en bois en forêt privée
En 2025, les ventes groupées de bois ont atteint 1,2 Mm³, en léger recul par rapport aux deux années précédentes et proches des niveaux les plus bas de la dernière décennie. Cette contraction de l’offre s’explique principalement par un ralentissement de certains débouchés, affectant plus particulièrement les essences feuillues. Par rapport aux prix, les tendances divergent : les résineux poursuivent leur progression et atteignent leur niveau moyen le plus élevé depuis vingt ans, tandis que les feuillus enregistrent une baisse généralisée, particulièrement marquée pour le chêne. Dans ce contexte, le prix moyen toutes essences confondues s’établit à 86 €/m³ (69 €/m³ pour les résineux), confirmant un niveau durablement supérieur à celui d’avant 2020 (environ 60 €/m³). Au global, l’indice du prix des bois sur pied en forêt privée recule de 4 % en 2025, après une hausse de 7 % en 2023-2024. En ce qui concerne le bois d’œuvre, les volumes mis en marché ont connu une légère baisse au second semestre 2025, avec une baisse globale de 3,4 % par rapport au 2e semestre 2024 (- 3,2 % pour les résineux et - 3,7 % pour les feuillus) selon les données des Experts forestiers de France.
Synthèse des marchés des bois ronds rendus
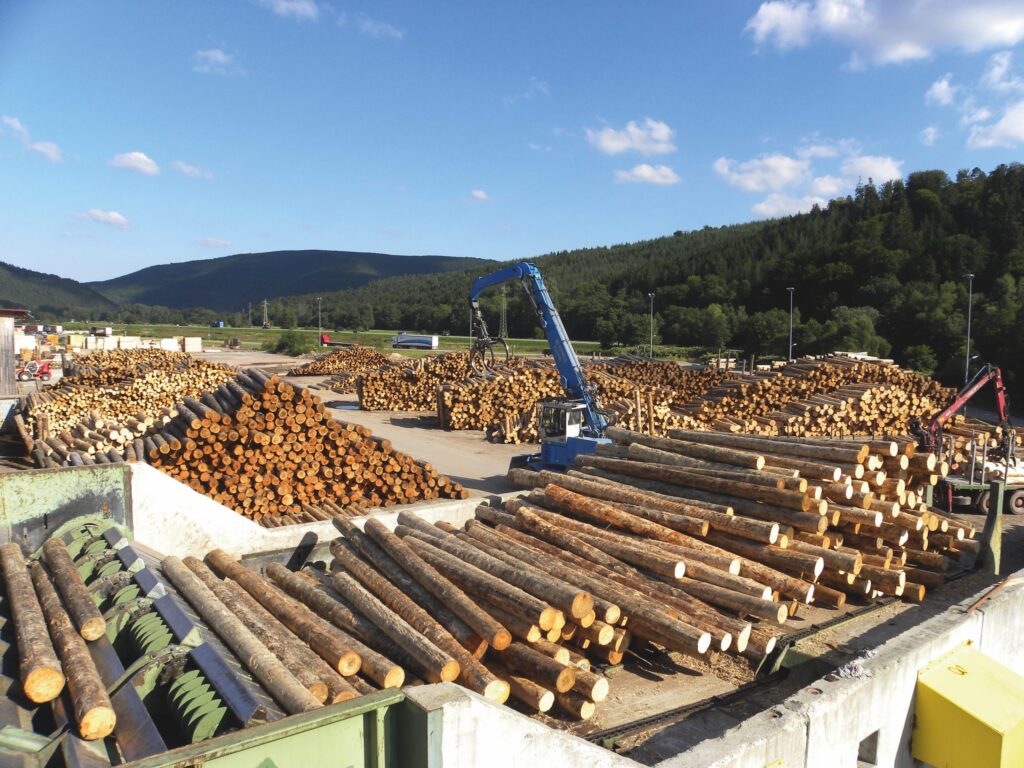
Au premier trimestre 2026, les marchés du bois présentent des dynamiques contrastées selon les essences et les débouchés. Le bois d’œuvre bénéficie globalement d’une demande à la hausse par rapport au trimestre précédent : léger redressement pour le chêne, forte tension sur l’épicéa, et dynamique particulièrement soutenue pour le douglas dont les prix atteignent des niveaux records sous l’effet d’une offre limitée et d’une demande française et européenne élevée.
Le pin maritime confirme également sa résilience, porté notamment par l’emballage, tandis que les débouchés en menuiserie et parquet compensent le ralentissement du déroulage. À l’inverse, les marchés du bois d’industrie apparaissent plus fragiles et hétérogènes, avec un ralentissement de la demande pour certaines qualités de trituration et des incertitudes persistantes autour de plusieurs acteurs industriels, notamment Fibre Excellence. Les unités de granulés constituent toutefois un soutien ponctuel à la demande. Dans l’ensemble, le trimestre se caractérise ainsi par un marché du bois d’œuvre dynamique, voire sous tension pour certaines essences, tandis que les débouchés industriels restent plus incertains.
TRANSFORMATION
Activité des scieries
Au 1er trimestre 2026, le marché du sciage se redresse : les prix des feuillus reculent, tandis que ceux des résineux progressent, et l’activité des scieries repart à la hausse (+ 3,2 %), portée notamment par le rebond des exportations. La dynamique est particulièrement marquée pour les résineux, avec un chiffre d’affaires en hausse de 8,1 %, soutenu par la demande nationale et une forte progression à l’export (+ 24,7 %).
Commerce international
Le commerce international du bois confirme des évolutions contrastées selon les produits et les essences. Les importations françaises de sciages résineux poursuivent leur recul, avec une baisse de 44 % des volumes en cinq ans, contribuant à réduire de 58 % le déficit commercial sur ce segment, tandis que les prix des sciages importés demeurent modérés dans un contexte international relativement stable. À l’export, les grumes de chêne affichent une augmentation de 44 % en valeur sur un an, portée notamment par une hausse de 28 % des volumes expédiés vers la Chine, qui représente désormais près de 40 % des débouchés du chêne français. Les exportations de grumes résineuses progressent également (+ 11 %), essentiellement sous l’effet de la hausse des prix, tandis que celles de hêtre reculent de 16 %, pénalisées à la fois par une baisse des volumes et des prix. Enfin, les exportations de sciages demeurent bien orientées pour le chêne (+ 10 %) et les résineux (+ 9 %), alors que le hêtre enregistre un léger repli (- 3 %), confirmant des perspectives plus favorables pour les essences les plus demandées sur les marchés internationaux.
Débouchés : bois-énergie
Début 2026, le marché du bois-énergie reste favorable, soutenu par le maintien de prix élevés de l’électricité, du fioul et du gaz, qui renforcent la compétitivité du bois malgré un hiver particulièrement doux. Après plusieurs années de fortes hausses, les prix se stabilisent pour la plaquette forestière C3 (+ 2 % sur un an), tandis que les prix progressent encore au premier trimestre 2026 pour les bûches et plaquettes industrielles (+ 6 %) et les granulés (+ 10 %), traduisant une demande qui demeure soutenue.
En résumé
La filière évolue dans un contexte contraint, marqué par des tensions sur les matières premières, une augmentation des coûts et une visibilité limitée. À ces fragilités structurelles s’ajoutent désormais de nouveaux aléas susceptibles de perturber les équilibres de marché : les incendies de l’été, ayant affecté près de 4 millions de mètres cubes de bois, pourraient entraîner un afflux ponctuel de bois incendié sur le marché et accentuer les déséquilibres entre l’offre et la demande, tandis que la menace du nématode du pin fait peser un risque majeur sur les chaînes de valeur françaises. Dans ce contexte, la capacité de la filière à anticiper ces chocs, à sécuriser son approvisionnement et à préserver ses équilibres de marché sera déterminante pour sa résilience et sa compétitivité.